Le vieillissement de la population devrait favoriser le développement de l’assurance dépendance. Pourtant, malgré une prise de conscience croissante des conséquences de la perte d’autonomie, les souscriptions reculent. Et si le problème ne résidait pas uniquement dans l’offre, mais aussi dans les mécanismes de décision des consommateurs ?
Un marché qui recule malgré des besoins croissants
L’assurance dépendance présente un paradoxe commercial particulièrement intéressant.
La population française vieillit. Le nombre de personnes confrontées à une perte d’autonomie devrait augmenter au cours des prochaines décennies. Les conséquences financières de la dépendance, pour les personnes concernées comme pour leurs familles, sont importantes.
Tous les ingrédients semblent réunis pour favoriser le développement d’un marché de l’assurance.
Pourtant, les résultats sont décevants.
Selon France Assureurs, 2,4 millions de personnes étaient couvertes par une entreprise d’assurance au titre de la dépendance fin 2024, soit une diminution de 6,9 % en un an.
Plus révélateur encore : seulement 28 400 nouvelles souscriptions ont été enregistrées en 2024, en recul de 13,7 % par rapport à 2023.
En 2025, les cotisations de l’assurance dépendance ont de nouveau diminué, pour atteindre environ 608 millions d’euros.
Cette situation est d’autant plus paradoxale que, selon une enquête Elabe réalisée pour France Assureurs en 2026, 66 % des Français se déclarent vulnérables face au risque de dépendance liée à l’âge.
La conscience du risque existe. Mais elle ne se transforme pas nécessairement en décision d’assurance.
C’est précisément ce décalage qui mérite d’être analysé.
Connaître un risque ne signifie pas vouloir s’en protéger
Dans de nombreuses approches commerciales, le raisonnement semble relativement simple.
Une personne prend conscience d’un risque. Elle comprend les conséquences potentielles de ce risque. On lui présente une solution permettant de réduire son exposition financière. Elle devrait donc être motivée pour souscrire.
Mais les décisions humaines ne fonctionnent pas toujours ainsi.
L’assurance dépendance en constitue une illustration particulièrement intéressante.
Une personne de 60 ans peut parfaitement comprendre qu’elle risque de perdre son autonomie dans les prochaines décennies.
Elle peut connaître des proches confrontés à cette situation, mesurer le coût potentiel d’un accompagnement à domicile ou d’un hébergement spécialisé, et disposer des ressources financières nécessaires pour payer une cotisation.
Pourtant, elle peut repousser indéfiniment sa décision.
Pourquoi ?
Parce que reconnaître l’existence d’un risque et décider de s’assurer contre ce risque sont deux processus différents.
Le premier relève notamment de la compréhension et de l’évaluation d’une situation.
Le second mobilise également des mécanismes psychologiques, émotionnels, économiques et identitaires.
C’est là que les approches commerciales traditionnelles peuvent rencontrer leurs limites.
L’assurance dépendance confronte le consommateur à une image de lui-même qu’il peut refuser
Prenons l’exemple d’une personne de 62 ans.
Elle est active, voyage, pratique des activités physiques, s’occupe de ses petits-enfants et se considère en bonne santé.
Elle se projette dans les prochaines années avec des projets, des envies et une volonté de préserver sa liberté.
Un conseiller lui propose une assurance dépendance.
Le discours commercial est rationnel : coût de la dépendance, nécessité d’anticiper, protection du patrimoine, conséquences financières pour les proches.
Le vieillissement crée des besoins. Pas forcément des clients.
Sur le marché des 50+, une partie des prospects reconnaît l’intérêt d’une offre… sans passer à l’achat. Le Modèle STS aide à comprendre ces blocages décisionnels et à identifier de nouveaux leviers de développement.
Découvrir le Modèle STSPourtant, quelque chose peut bloquer.
Souscrire une assurance dépendance peut être perçu comme une reconnaissance symbolique de sa propre fragilité future.
Le produit entre alors en contradiction avec la représentation que la personne a d’elle-même.
Il ne s’agit pas nécessairement d’un manque d’information, ni d’une mauvaise compréhension des avantages du contrat.
La difficulté peut être plus profonde.
Accepter le contrat revient, dans la représentation du client, à accepter de se projeter dans une situation qu’il préfère tenir à distance.
Les recherches en psychologie montrent que certaines informations menaçantes peuvent susciter des réactions d’évitement ou de défense. Ce mécanisme constitue une hypothèse pertinente pour comprendre certaines résistances à l’assurance dépendance, même s’il ne suffit pas à expliquer toutes les non-souscriptions.
Le client peut donc refuser un produit dont il reconnaît pourtant l’utilité, parce que la décision elle-même entre en tension avec son identité.
Le prix et les garanties constituent aussi de véritables obstacles
Il serait cependant réducteur d’expliquer les difficultés de l’assurance dépendance uniquement par des résistances psychologiques.
Les caractéristiques des produits jouent également un rôle déterminant.
Les contrats peuvent être complexes, avec des conditions de reconnaissance de la dépendance différentes selon les assureurs, des exclusions, des délais de carence et des niveaux de prestations parfois difficiles à comparer.
En septembre 2023, l’Autorité de contrôle prudentiel et de résolution (ACPR) avait notamment souligné des insuffisances concernant l’information des assurés et les délais effectifs de prise en charge.
Par ailleurs, le consommateur doit accepter de payer aujourd’hui pour un événement futur qui ne se produira peut-être jamais, ou qui pourrait survenir plusieurs décennies plus tard.
Certains préfèrent épargner, investir ou conserver la maîtrise de leur argent.
Ces objections peuvent être parfaitement rationnelles.
La difficulté commerciale de l’assurance dépendance ne résulte donc pas d’une seule cause.
Elle résulte potentiellement de l’accumulation de plusieurs obstacles qui empêchent la décision, même lorsque le besoin de protection est reconnu.
Ce que le Modèle STS permet de comprendre
C’est précisément pour analyser ce type de situation que j’ai développé le Modèle STS, une approche de la décision des consommateurs de 50 ans et plus.
Son principe central est simple :
Le marché des seniors n’est pas seulement un marché de besoins. C’est un marché de décision.
Une personne peut avoir besoin d’un produit ou d’un service, en comprendre les avantages et disposer des moyens financiers nécessaires, sans pour autant décider de l’acheter.
Le Modèle STS analyse trois forces qui interviennent dans la décision.
1. La motivation : le risque est connu, mais l’achat n’est pas prioritaire
L’assurance dépendance répond à un risque potentiellement important.
Mais ce risque est souvent perçu comme éloigné dans le temps.
Une personne peut considérer qu’elle a encore vingt ans devant elle avant d’être concernée, ou qu’elle ne connaîtra jamais une situation de dépendance.
Les dépenses immédiates, les projets personnels et les arbitrages budgétaires peuvent lui paraître plus importants.
La motivation à souscrire reste alors insuffisante pour déclencher une décision.
Multiplier les statistiques sur le vieillissement de la population ne suffit pas nécessairement à modifier cette situation.
2. Les frictions : trop d’obstacles pour passer à l’acte
Les frictions correspondent à tout ce qui complique, ralentit ou empêche une décision.
Dans l’assurance dépendance, elles peuvent être nombreuses :
- Le coût des cotisations.
- La difficulté à comprendre les garanties.
- L’incertitude sur les conditions d’indemnisation.
- La crainte de payer pendant des années sans recevoir de prestations.
- Le manque de confiance dans la capacité du contrat à répondre au besoin futur.
- L’inconfort émotionnel lié à l’évocation de la perte d’autonomie.
Ces obstacles peuvent se cumuler.
Même lorsqu’un client est motivé, une accumulation de frictions peut conduire au report ou à l’abandon de la souscription.
3. La cohérence identitaire : une protection qui peut contredire l’image de soi
C’est probablement l’une des dimensions les plus intéressantes à explorer sur ce marché.
Le consommateur ne juge pas uniquement les caractéristiques du contrat.
Il peut également évaluer, de manière plus ou moins consciente, ce que représente la décision de souscrire.
À 60 ans, certaines personnes ne se reconnaissent pas dans une communication évoquant la dépendance, la fragilité ou la perte d’autonomie.
Le produit peut être pertinent objectivement, tout en paraissant incompatible avec leur représentation actuelle d’elles-mêmes.
La question devient alors :
Comment proposer une protection contre la dépendance sans donner au client le sentiment qu’il doit déjà se considérer comme une personne fragile ?
Cette interrogation peut modifier profondément les approches marketing et commerciales.
Le problème n’est pas toujours de convaincre davantage
Face aux difficultés de souscription, une réaction commerciale classique consiste à renforcer l’argumentation.
On insiste davantage sur le coût de la dépendance, sur le risque de devenir une charge pour ses enfants ou sur la nécessité d’anticiper.
Cette stratégie peut fonctionner auprès de certains consommateurs.
Mais elle peut aussi renforcer les résistances d’autres personnes.
Un client peu motivé ne deviendra pas nécessairement plus motivé parce qu’on lui présente davantage de statistiques.
Un client qui ne comprend pas les garanties n’a pas besoin de davantage de discours sur le risque, mais de davantage de clarté.
Et un client pour lequel la dépendance constitue une menace identitaire peut se fermer davantage lorsque le discours commercial insiste sur sa fragilité future.
La bonne question n’est donc pas seulement : comment mieux convaincre le client ?
C’est d’abord : qu’est-ce qui empêche ce client de décider ?
Cette distinction change le rôle du conseiller.
Plutôt que d’appliquer un argumentaire identique à tous les prospects, il cherche à comprendre la nature du blocage.
Est-ce une motivation insuffisante ? Une friction économique ou contractuelle ? Une difficulté de projection ? Une contradiction avec la représentation de soi ?
La réponse commerciale doit dépendre du diagnostic.
Des consommateurs qui n’ont pas tous le même rapport à l’assurance dépendance
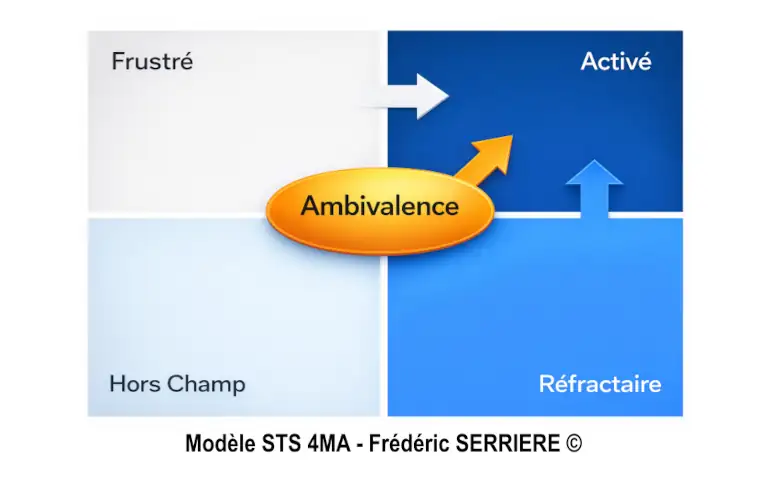
Le Modèle STS distingue également quatre marchés, à travers la grille 4MA : le marché activé, le marché ambivalent, le marché réfractaire et le marché hors champ.
Cette distinction est particulièrement pertinente dans l’assurance dépendance.
Le vieillissement crée des besoins. Pas forcément des clients.
Sur le marché des 50+, une partie des prospects reconnaît l’intérêt d’une offre… sans passer à l’achat. Le Modèle STS aide à comprendre ces blocages décisionnels et à identifier de nouveaux leviers de développement.
Découvrir le Modèle STSLe marché activé rassemble les personnes déjà engagées dans une démarche de protection. Elles recherchent une solution et comparent les contrats. Le rôle commercial consiste principalement à faciliter leur choix.
Le marché ambivalent comprend les personnes qui reconnaissent l’intérêt de s’assurer, mais hésitent ou reportent leur décision. Il représente un terrain important pour identifier et réduire les freins à la souscription.
Le marché réfractaire rassemble les personnes qui rejettent cette catégorie de produits ou refusent d’envisager une souscription. Il faut comprendre les représentations et les motivations du refus avant d’envisager une évolution de leur position.
Le marché hors champ correspond aux situations dans lesquelles l’offre n’est pas adaptée à la personne, à ses capacités financières ou à son éligibilité.
L’erreur serait de considérer que tous les consommateurs non assurés constituent un même marché potentiel.
Une personne qui cherche activement une protection, une autre qui hésite depuis trois ans et une troisième qui rejette catégoriquement l’assurance dépendance ne relèvent pas de la même stratégie commerciale.
Et si les assureurs changeaient leur manière de présenter la dépendance ?
Une piste intéressante consiste à interroger la catégorie mentale dans laquelle le consommateur classe le produit.
L’assurance dépendance peut évoquer la perte d’autonomie, la vieillesse, la maladie ou l’entrée en établissement spécialisé.
Mais elle peut également être associée à d’autres objectifs : conserver une liberté de choix, disposer de moyens supplémentaires pour rester chez soi ou éviter certaines contraintes financières pour ses proches.
Ces représentations ne sont pas équivalentes.
Une communication centrée sur la fragilité future peut renforcer certaines résistances identitaires.
Une communication centrée sur la préservation de la liberté de choix pourrait, au contraire, être plus cohérente avec les aspirations de certains consommateurs.
Il ne s’agit pas de masquer la nature de l’assurance ou de minimiser les conditions des garanties.
Il s’agit de comprendre quelle signification le consommateur attribue à la décision de souscrire.
Cette hypothèse mériterait d’être testée par les assureurs, notamment auprès des clients ambivalents et réfractaires.
Un changement de perspective pour développer le marché
Le vieillissement démographique continuera d’augmenter le nombre de personnes potentiellement concernées par la perte d’autonomie.
Mais cette évolution ne garantit pas mécaniquement une croissance des souscriptions.
Un marché potentiel ne devient pas automatiquement un marché accessible.
Pour les assureurs, les mutuelles et leurs réseaux commerciaux, l’enjeu consiste donc à travailler simultanément sur deux dimensions : améliorer la lisibilité et la pertinence des offres, et mieux comprendre les mécanismes de décision des consommateurs.
Le Modèle STS peut apporter une grille d’analyse complémentaire pour identifier les raisons des non-souscriptions, adapter les communications et former les conseillers à des entretiens davantage centrés sur la décision du client.
Il reste évidemment nécessaire de vérifier les hypothèses par des études clients et des expérimentations commerciales.
Mais une conviction se dégage de l’analyse de ce marché.
Le principal défi de l’assurance dépendance n’est peut-être pas de convaincre davantage les Français qu’ils risquent un jour de perdre leur autonomie.
C’est de leur permettre de prendre une décision de protection qui ait du sens pour eux aujourd’hui, sans contradiction avec leur identité, leurs priorités et leur perception de la valeur du contrat.
Car le marché de l’assurance dépendance, comme beaucoup de marchés liés au vieillissement, n’est pas seulement un marché de besoins.
C’est un marché de décision.
Frédéric Serrière — Consultant en stratégie et marketing des marchés 50+, créateur du Modèle STS et auteur de « Décision 50+ » et « Vente 50+ ».
Sources
- France Assureurs — L’assurance prévoyance en 2024 : nombre de personnes couvertes, nouvelles souscriptions et cotisations.
France Assureurs
- France Assureurs — L’assurance prévoyance en 2025 : confirmation de la contraction du marché.
- ACPR — Enseignements des contrôles sur l’assurance dépendance : difficultés liées aux garanties et à leur mise en œuvre.
ACPR
- Enquête sur la prévoyance et l’assurance dépendance : perception du risque et chiffres du marché en 2025.
CGP Distrib